Funil metálico ligando fichas de investimento a uma peça que representa um cliente. Composição ilustrativa para este guia.
Em poucas palavras
Dividir anúncios por contratos pode produzir uma conta rápida e uma leitura incompleta. O custo de aquisição de clientes depende de quais recursos foram usados, quem é contado como novo cliente e quanto tempo a compra levou para acontecer. Calcule CAC como custos de aquisição definidos divididos pelos novos clientes correspondentes, mantendo período, escopo e critério de entrada consistentes. Uma média calculada sem documentação pode mudar porque o negócio melhorou ou porque alguém alterou a classificação.
O CAC é uma ferramenta de análise da aquisição, não uma medida isolada da saúde do negócio. Para interpretar o valor, será necessário observar contribuição econômica, permanência e prazo de recuperação. O primeiro trabalho, porém, é montar uma conta reproduzível. Sem esse cuidado, mudanças no indicador podem refletir classificações diferentes em vez de uma melhora real.
Calcule CAC como custos de aquisição definidos divididos pelos novos clientes correspondentes, mantendo período, escopo e critério de entrada consistentes.
Definir o marco de novo cliente.
Comparar aquisição com contribuição e recuperação.
Defina quem conta como novo cliente
Escolha um marco de aquisição verificável: primeiro pagamento confirmado ou contrato iniciado são exemplos, conforme o modelo. Diferencie comprador novo, cliente reativado e expansão de uma conta existente. Leads, propostas e cadastros não devem entrar como clientes apenas porque foram gerados por uma campanha com esse nome.
Criar uma regra de entrada e deduplicar pessoas ou contas. O marco escolhido precisa funcionar também para contratos cancelados cedo, sem manter no denominador pessoas que nunca completaram a aquisição definida. Evite aumentar o denominador com contatos que ainda não compraram.
Escolha o escopo de custos da análise
O CAC completo pode incluir mídia, produção, equipe, ferramentas e esforço comercial voltado à aquisição. Uma leitura restrita à mídia também pode ser útil, mas deve receber esse nome e permanecer separada. Defina como tratar despesas compartilhadas e mantenha o critério consistente para não fabricar melhorias por reclassificação.
Documente custos diretos e a regra para gastos compartilhados. Uma redução de CAC só é comparável quando os recursos incluídos continuam equivalentes e as alterações de critério aparecem no histórico. Evite comparar um período com salários incluídos e outro sem esses valores.
Alinhe investimento e tempo de conversão
Em ciclos longos, gastos de um mês podem gerar clientes apenas depois. O CAC do período, calculado de forma simples, continua sendo um sinal operacional, mas não representa necessariamente o custo da coorte adquirida naquele mês. Acompanhe também grupos de oportunidades e o amadurecimento das vendas correspondentes.
Observe a distribuição do tempo entre primeiro contato e compra. A defasagem comercial pode ser mais importante que a precisão aparente de um relatório mensal calculado com muitas casas decimais desnecessárias. Evite atribuir todos os clientes atuais exclusivamente ao gasto atual.
Separe aquisição total de recortes por canal
O CAC agregado mostra a economia geral da aquisição. Recortes por canal ajudam a investigar diferenças, desde que a atribuição e os custos sejam comparáveis. Uma venda pode envolver indicação, busca e contato comercial. Quando não houver base confiável para dividir custos compartilhados, explicite a limitação em vez de produzir precisão artificial.
Apresente o total junto com recortes e regras de atribuição. A leitura por origem deve preservar a visão agregada, especialmente quando o percurso combina mídia, indicação e participação de um vendedor. Evite tratar o custo aparente do último canal como custo integral de aquisição.
Interprete variações junto com qualidade e volume
Um CAC menor pode decorrer de um público mais fácil de fechar, de cortes que reduzem oportunidades futuras ou de um pico temporário de indicação. Observe implantação, contribuição e continuidade das novas contas. Crescer o volume também pode mudar a composição do público, tornando inadequado projetar o custo médio atual para qualquer escala.
Compare clientes adquiridos com sua adequação e contribuição posterior. A qualidade posterior pode explicar por que um grupo mais barato na aquisição se torna mais caro para atender e manter. Evite reduzir custo de entrada aceitando contratos inadequados à entrega.
Use CAC com margem e prazo de recuperação
O valor só ganha sentido econômico quando confrontado com o que os clientes deixam após custos de atendimento e entrega. Inclua o tempo para recuperar a aquisição e a incerteza da permanência. Uma relação aparentemente confortável com receita futura pode esconder margem baixa ou dependência de muitos meses de recebimento.
Ligue a análise de aquisição a contribuição por coorte e payback. O valor médio não descreve cada cliente individualmente; ele organiza uma comparação de grupos sob regras e limites que precisam permanecer claros. Evite justificar qualquer CAC com uma projeção otimista de receita distante.
Exemplo hipotético
Exemplo hipotético: uma decisão com limites explícitos
Uma empresa fictícia gasta R$ 8 mil em mídia, R$ 4 mil em produção e ferramentas de aquisição e R$ 12 mil em esforço comercial alocado pelo critério interno. Com 20 novos clientes no recorte, registra CAC de R$ 1.200. A conta restrita à mídia seria R$ 400, mas responde a outra pergunta.
A equipe verifica que parte dessas vendas veio de oportunidades iniciadas antes. Mantém o indicador mensal para gestão e inicia acompanhamento por coorte para entender a defasagem. Não declara que cada cliente custou exatamente R$ 1.200: apresenta a média do recorte, a regra de alocação e o limite temporal da interpretação.
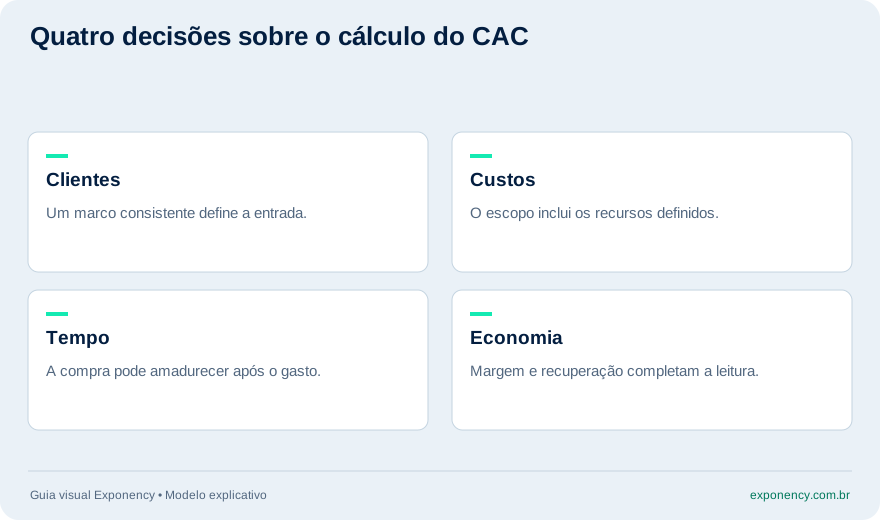
Quatro decisões sobre o cálculo do CAC
Deslize o infográfico para ver todos os detalhes ou abra a versão em texto abaixo.
Use estas dimensões para revisar o raciocínio; elas não representam previsão de desempenho.Ler o infográfico em texto
Clientes: Um marco consistente define a entrada.
Custos: O escopo inclui os recursos definidos.
Tempo: A compra pode amadurecer após o gasto.
Economia: Margem e recuperação completam a leitura.
Excluir duplicatas, reativações e expansões indevidas.
Documentar os custos de aquisição incluídos.
Conferir a defasagem do ciclo comercial.
Apresentar total e recortes com regras claras.
Comparar aquisição com contribuição e recuperação.
Dúvidas frequentes
Indicações têm CAC igual a zero?
Podem não exigir compra de mídia, mas ainda consumir tempo comercial, ferramentas, eventos ou incentivos. Se houver custos identificáveis de aquisição, considere-os no escopo correspondente. Uma origem sem despesa direta não torna gratuito todo o processo de receber, qualificar e converter a oportunidade em cliente.
Como tratar os salários do time?
Adote um critério de alocação compatível com o objetivo da análise, separando aquisição de retenção e entrega quando possível. Não é necessário registrar cada minuto para começar, mas a estimativa precisa ser explícita e estável. Mudanças de critério devem aparecer no histórico para preservar comparabilidade.
CAC pode aumentar enquanto o negócio melhora?
Pode, por exemplo, quando a aquisição passa a trazer clientes com maior contribuição e melhor permanência. Isso precisa ser demonstrado no acompanhamento posterior, não apenas presumido. Analise também volume, mix, prazo de recuperação e risco de dependência antes de interpretar um aumento como aceitável.
Fontes e aprofundamento
As referências apoiam conceitos e detalhes técnicos. O roteiro de aplicação e os exemplos são uma síntese editorial; consulte o contexto e os limites de cada fonte.
What is the CAC payback period?, StripeSustenta a definição de prazo para recuperar o custo de aquisição. Cenários, critérios de margem e decisões do artigo são elaboração própria.