Ponte em forma de linha do tempo liga investimento a retorno, com ampulheta ao lado. Composição ilustrativa para este guia.
Em poucas palavras
Um cliente pode gerar contribuição suficiente ao longo da relação e, ainda assim, demorar a devolver o dinheiro usado para conquistá-lo. O payback mostra essa dimensão de tempo e ajuda a revelar compromissos que uma média de retorno esconde. Acompanhe quando a contribuição acumulada da coorte cobre seu custo de aquisição e mantenha uma visão separada dos fluxos de caixa. Uma tabela de períodos torna essas diferenças visíveis.
O prazo de recuperação depende do que entra na conta. Usar faturamento em vez de contribuição pode antecipar artificialmente o ponto de equilíbrio; usar receita reconhecida em vez de recebimento pode esconder a necessidade de capital. O método deste guia explicita essas convenções para apoiar a gestão, sem estabelecer um prazo ideal que sirva para qualquer modelo de negócio.
Acompanhe quando a contribuição acumulada da coorte cobre seu custo de aquisição e mantenha uma visão separada dos fluxos de caixa.
Definir o investimento inicial e evitar dupla contagem.
Revisar cenários antes de aumentar exposição.
Escolha o investimento que precisa ser recuperado
Defina o custo de aquisição da coorte, mantendo o mesmo escopo usado no CAC. Se o projeto inclui implantação subsidiada ou produção específica, esclareça se esses gastos entram no investimento inicial ou nos custos posteriores. O essencial é evitar omissões e dupla contagem, preservando uma conta que possa ser refeita.
Reconcilie o investimento inicial com os registros de aquisição. O investimento inicial precisa ser identificável para que o ponto de recuperação não mude apenas por uma classificação conveniente de despesas. Evite comparar prazos calculados com custos iniciais de abrangência diferente.
Use contribuição em vez de confundir receita com sobra
Para recuperar a aquisição, a receita precisa primeiro cobrir os custos definidos de atender e entregar. Calcule a contribuição do período com uma convenção explícita. Uma venda de alto valor pode deixar pouco recurso depois de produto, comissões, impostos e atendimento variável; seu faturamento isolado não representa recuperação econômica.
Identifique os custos que variam com a relação e descontá-los de forma consistente. A contribuição disponível deve ser calculada com os mesmos critérios em cada período acompanhado, incluindo alterações relevantes de custo da relação. Evite declarar recuperação no primeiro faturamento ignorando o custo da entrega.
Acumule por coorte ao longo do tempo
Monte uma linha por período desde a aquisição e acompanhe a contribuição acumulada. O payback ocorre no primeiro ponto em que ela cobre o investimento definido. Se a coorte ainda não chegou lá, informe que o prazo não foi observado. Não transforme automaticamente a ausência de recuperação em uma estimativa única sem premissas.
Construa a série temporal com contribuição e saldo a recuperar. O saldo a recuperar continua sendo uma informação útil mesmo quando o horizonte observado ainda não permite localizar o payback completo. Evite tratar clientes que cancelaram como se continuassem gerando contribuição mensal.
Saiba quando a fórmula simplificada é insuficiente
Dividir CAC pela contribuição mensal por cliente aproxima o prazo quando o fluxo é estável. Cobranças anuais, sazonalidade, expansão, cancelamento e custos iniciais irregulares reduzem a utilidade dessa simplificação. Nesses casos, uma tabela acumulada representa melhor o caminho e mostra meses de entrada, ausência ou aumento de contribuição.
Compare a aproximação com uma série observada de períodos. Uma cobrança concentrada ou um custo de implantação elevado pode tornar enganosa uma média mensal usada como se todos os fluxos fossem estáveis. Evite usar média mensal estável para um negócio com recebimentos muito concentrados.
Separe recuperação econômica e caixa
A análise de contribuição pode trabalhar com receitas e custos reconhecidos, enquanto o caixa acompanha o momento dos pagamentos. Adiantamentos podem melhorar o caixa sem eliminar obrigações futuras de entrega. Parcelamentos podem produzir resultado antes de todo o dinheiro chegar. Apresente as duas leituras quando a decisão envolve financiar novas aquisições.
Registre o calendário de recebimento e pagamento além da contribuição. O calendário financeiro ajuda a perceber necessidade de capital mesmo quando a recuperação econômica parece compatível com o plano da empresa. Evite interpretar pagamento antecipado como lucro integral imediatamente disponível.
Decida com horizonte, risco e capacidade
O prazo aceitável depende das condições do negócio e não deve ser importado de uma referência genérica. Compare cenários de retenção e recebimento, capacidade de entregar e necessidade de capital. Uma redução aparente de prazo só é útil se não vier de uma piora da oferta ou de custos omitidos da análise.
Revise o saldo a recuperar e os riscos antes de ampliar a aquisição. O prazo observado em uma coorte não deve ser extrapolado automaticamente para grupos novos com oferta, custos ou comportamento de permanência diferentes. Evite autorizar crescimento apenas porque a média histórica recuperou o investimento.
Exemplo hipotético
Exemplo hipotético: uma decisão com limites explícitos
Uma operação fictícia gasta R$ 12 mil para adquirir uma coorte. A contribuição observada é de R$ 2 mil no primeiro mês, R$ 3 mil no segundo, R$ 3 mil no terceiro e R$ 4 mil no quarto. A soma atinge R$ 12 mil ao final do quarto mês: esse é o payback observado nesse recorte.
Se parte das vendas só for recebida depois, a recuperação de caixa acontecerá em outro momento. A equipe acompanha o calendário financeiro e verifica se custos de atendimento foram incluídos. O exemplo não define quatro meses como referência de qualidade; mostra apenas como localizar o ponto de recuperação e explicar por que ele depende da convenção adotada.
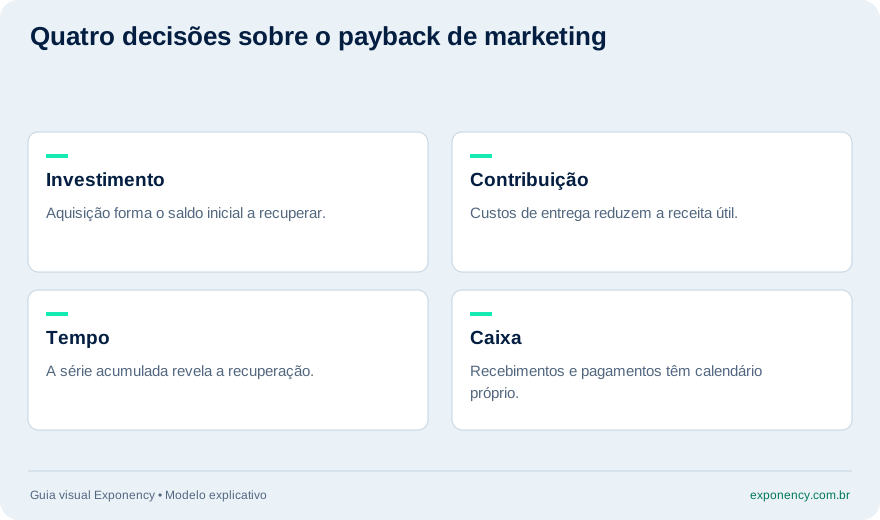
Quatro decisões sobre o payback de marketing
Deslize o infográfico para ver todos os detalhes ou abra a versão em texto abaixo.
Use estas dimensões para revisar o raciocínio; elas não representam previsão de desempenho.Ler o infográfico em texto
Investimento: Aquisição forma o saldo inicial a recuperar.
Contribuição: Custos de entrega reduzem a receita útil.
Tempo: A série acumulada revela a recuperação.
Caixa: Recebimentos e pagamentos têm calendário próprio.
Definir o investimento inicial e evitar dupla contagem.
Calcular contribuição com custos explícitos.
Acompanhar a coorte desde a aquisição.
Localizar o primeiro ponto de recuperação observado.
Separar contribuição de fluxo de caixa.
Revisar cenários antes de aumentar exposição.
Dúvidas frequentes
Payback e ROI respondem à mesma pergunta?
Não. Payback destaca o tempo até recuperar o investimento definido; ROI relaciona resultado e custo no horizonte analisado. Dois projetos podem recuperar em momentos parecidos e gerar resultados totais diferentes. Avalie ambos com convenções compatíveis e explicite o que acontece depois do ponto de recuperação.
O que informar quando a coorte ainda não se pagou?
Apresente o investimento, a contribuição acumulada, o saldo a recuperar e o tempo observado. Se produzir uma projeção, separe-a do histórico e mostre premissas de continuidade e margem. A expressão “ainda não observado” costuma ser mais honesta que um prazo exato extraído de poucos períodos.
Descontos podem reduzir payback?
Podem acelerar conversão ou recebimento, mas também reduzir contribuição. A resposta exige calcular o efeito completo, incluindo o custo do desconto e o comportamento posterior da coorte. Não interprete mais vendas iniciais como recuperação mais rápida sem conferir o que efetivamente sobra e quando entra.
Fontes e aprofundamento
As referências apoiam conceitos e detalhes técnicos. O roteiro de aplicação e os exemplos são uma síntese editorial; consulte o contexto e os limites de cada fonte.
What is the CAC payback period?, StripeSustenta a definição de prazo para recuperar o custo de aquisição. Cenários, critérios de margem e decisões do artigo são elaboração própria.