Sequência de segmentos de vidro verde representa compras e relacionamento ao longo do tempo. Composição ilustrativa para este guia.
Em poucas palavras
Projetar a receita de um cliente por muitos anos pode tornar qualquer aquisição aparentemente atraente. O valor do cliente precisa ser estimado com horizonte, base econômica e incerteza explícitos para não virar justificativa automática de novos gastos. Estime LTV por coortes e contribuição, separando o que já foi realizado do que ainda depende de permanência e comportamento futuro. O perigo está em atribuir longa duração a uma relação que ainda foi pouco observada.
LTV é uma estimativa do valor econômico da relação com o cliente ao longo de um horizonte definido. Algumas análises usam receita, outras contribuição ou fluxos descontados; escrever apenas a sigla esconde essa diferença. Este guia prioriza uma leitura gerencial conservadora, adequada a discutir premissas e qualidade da base, sem prometer que o futuro repetirá o histórico.
Estime LTV por coortes e contribuição, separando o que já foi realizado do que ainda depende de permanência e comportamento futuro.
Definir receita, contribuição ou fluxo econômico.
Alinhar convenções com CAC e payback.
Declare qual valor está sendo medido
LTV de receita soma ou projeta receitas; LTV de contribuição desconta custos definidos de atender e entregar; modelos econômicos mais completos também tratam tempo e outros compromissos. Não compare essas medidas como equivalentes. Escolha a convenção conforme a decisão e apresente o horizonte junto do número para evitar uma vida útil implícita e ilimitada.
Escreva unidade, horizonte e base de valor na identificação do indicador. O nome do indicador deve revelar se o valor representa receita ou contribuição, evitando uma interpretação econômica mais ampla que a conta. Evite chamar receita projetada de lucro disponível para adquirir clientes.
Monte coortes com maturidade comparável
Agrupe clientes por um evento de entrada e acompanhe sua evolução no tempo. Comparar o primeiro mês de uma coorte recente com o décimo segundo de uma antiga distorce a análise. Separe grupos por oferta ou contexto quando isso mudar a economia da relação, preservando o tamanho e a cobertura de cada recorte.
Organize uma tabela por mês desde a aquisição e não apenas por calendário. A idade da coorte precisa estar alinhada antes de comparar valor acumulado, pois clientes recentes tiveram menos tempo para gerar contribuição. Evite concluir que uma coorte recente vale menos porque ainda não teve tempo de comprar.
Comece pelo realizado antes de projetar
Some receitas e custos efetivamente observados no horizonte disponível. Identifique devoluções, descontos, atendimento extraordinário e períodos sem compra. Esse valor realizado não é o total futuro, mas oferece uma referência verificável. A projeção deve aparecer em coluna separada, com as hipóteses que acrescentam valor além da parte já observada.
Separe contribuição realizada e contribuição futura estimada. A parte realizada fornece uma referência verificável, mas não elimina dúvidas sobre o comportamento futuro ou sobre custos ainda não observados. Evite misturar observações e projeções sem mostrar onde a estimativa começa.
Use fórmulas simplificadas com condições explícitas
Em assinaturas, uma aproximação conhecida relaciona receita média por assinante e churn. Ela exige cuidado com estabilidade, composição da base e convenções de cancelamento. Não deve ser aplicada automaticamente a compras esporádicas ou a uma base pequena em mudança. Uma retenção temporariamente alta pode gerar projeções desproporcionais quando extrapolada indefinidamente.
Teste se o modelo representa o comportamento da relação analisada. Uma fórmula simples pode servir como aproximação quando suas condições são razoáveis; a facilidade de calcular não demonstra adequação do modelo. Evite dividir por uma taxa quase nula e tratar a projeção como evidência.
Crie cenários que revelem a sensibilidade
Varie premissas de permanência, frequência, margem e custo de atendimento. O objetivo é mostrar quais fatores mudam a decisão, não selecionar o cenário mais atraente. Se uma pequena alteração derruba a justificativa econômica, a decisão depende de uma hipótese frágil e pode exigir exposição menor ou mais tempo de observação.
Compare cenários com a mesma base e apenas premissas identificadas. A análise de sensibilidade deve destacar qual premissa muda a escolha, permitindo concentrar o esforço de investigação onde ele tem utilidade. Evite acumular todas as hipóteses favoráveis em uma única estimativa central.
Confronte LTV com aquisição e recuperação
Mesmo uma contribuição total elevada pode levar tempo para chegar. Analise CAC e payback usando convenções compatíveis, sem subtrair o mesmo custo duas vezes. Uma relação projetada positiva não elimina risco de caixa, concentração ou deterioração da retenção. Volte às coortes para verificar se a estimativa permanece coerente com o realizado.
Reconcilie a base econômica do LTV com a conta de CAC e o prazo de recuperação. Comparações com aquisição precisam evitar custos omitidos e duplicados, mantendo coerência entre o valor estimado e o prazo para realizá-lo. Evite usar uma razão entre indicadores incompatíveis para autorizar expansão.
Exemplo hipotético
Exemplo hipotético: uma decisão com limites explícitos
Uma assinatura fictícia acompanha 40 clientes por seis meses. A receita recebida no período soma R$ 72 mil e os custos variáveis de atendimento e entrega somam R$ 36 mil. A contribuição realizada média nesse horizonte é R$ 900 por cliente, antes de descontar aquisição e outros custos fora do recorte.
A equipe mantém essa medida histórica separada de uma projeção para os meses seguintes. Se usar o valor para comparar canais, verifica a maturidade das coortes e a composição dos contratos. Não multiplica automaticamente os R$ 900 por vários semestres: precisa investigar permanência, expansão e possíveis custos adicionais antes de estimar o restante da relação.
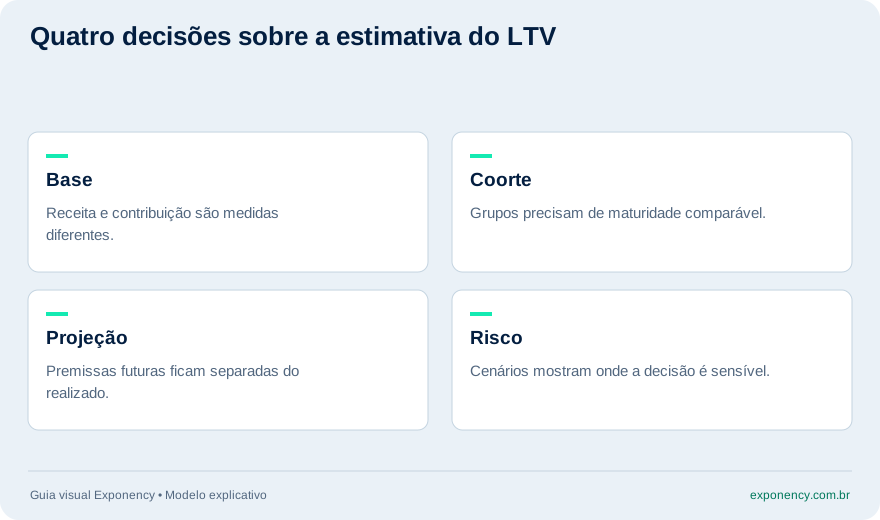
Quatro decisões sobre a estimativa do LTV
Deslize o infográfico para ver todos os detalhes ou abra a versão em texto abaixo.
Use estas dimensões para revisar o raciocínio; elas não representam previsão de desempenho.Ler o infográfico em texto
Base: Receita e contribuição são medidas diferentes.
Coorte: Grupos precisam de maturidade comparável.
Projeção: Premissas futuras ficam separadas do realizado.
Risco: Cenários mostram onde a decisão é sensível.
Quando o horizonte é longo e a decisão envolve fluxos futuros relevantes, o valor do dinheiro no tempo pode mudar a leitura. A convenção deve ser definida com o financeiro e aparecer no modelo. Uma estimativa simples pode começar sem desconto, desde que não seja apresentada como avaliação econômica completa.
Como calcular LTV em compras não recorrentes?
Acompanhe recompra e contribuição acumulada por coorte dentro de um horizonte observável. Evite pressupor mensalidade ou permanência contínua onde só existem compras ocasionais. Depois, se houver histórico suficiente, modele frequência e probabilidade de retorno com premissas claras, mantendo o realizado separado da parte estimada.
É possível ter LTV sem prever toda a relação?
É possível produzir uma medida de valor acumulado em um horizonte definido, como doze meses, e usá-la com esse nome. Essa abordagem pode ser mais útil que uma projeção muito distante. O limite precisa ficar visível para que a equipe não trate o recorte como valor total definitivo.
Fontes e aprofundamento
As referências apoiam conceitos e detalhes técnicos. O roteiro de aplicação e os exemplos são uma síntese editorial; consulte o contexto e os limites de cada fonte.
What is the CAC payback period?, StripeSustenta a definição de prazo para recuperar o custo de aquisição. Cenários, critérios de margem e decisões do artigo são elaboração própria.
Experimente aqui, com seus dados.
Use a ferramenta sem sair da leitura. Suas respostas são processadas no navegador e não preenchem o formulário de contato.